Pour intégrer les travaux votés de copropriété dans votre plan de financement, commencez par déterminer votre quote-part, identifier les appels de fonds qui seront exigibles après l’achat et vérifier leur répartition avec le vendeur. Vous pourrez ensuite prévoir les sommes nécessaires aux bonnes échéances et examiner les solutions de financement adaptées.
Attention : des travaux votés avant la vente ne sont pas nécessairement payés par le vendeur. En France, pour les dépenses hors budget prévisionnel, c’est en principe la date d’exigibilité des appels de fonds qui détermine le copropriétaire tenu de les régler. Cette distinction peut modifier sensiblement votre budget d’acquisition.
Quels documents permettent d’identifier les travaux votés ?
Avant de chiffrer les travaux votés, l’acquéreur doit examiner les décisions d’assemblée générale et les informations financières du lot. Les documents de copropriété à consulter, présentés par Service Public, comprennent notamment les procès-verbaux des trois dernières années. L’état daté aide ensuite à identifier les appels de fonds qui resteront exigibles après l’achat.
Dans les procès-verbaux, repérez chaque résolution adoptée : ravalement, réfection de toiture, remplacement d’équipements collectifs ou rénovation énergétique. Vérifiez le montant voté, la clé de répartition applicable et les échéances décidées. Un devis global ne suffit pas à connaître votre contribution personnelle.
Examinez aussi les appels déjà émis, les sommes réglées et les éventuelles modifications du calendrier. Le plan pluriannuel de travaux et son projet permettent d’identifier d’autres dépenses possibles, mais une intervention seulement envisagée ne constitue pas une dépense déjà votée.
- Procès-verbaux d’assemblée : identifier les décisions adoptées et les montants votés.
- Résolutions et devis : comprendre la nature et le périmètre des travaux.
- Calendrier des appels : relever les sommes demandées et leurs dates d’exigibilité.
- État daté : vérifier la situation financière du lot et les sommes à venir.
- Plan pluriannuel : repérer les opérations envisagées sans les confondre avec les votes définitifs.
Qui paie les travaux votés lors de la vente ?
La date de l’assemblée générale n’est pas le seul critère. Pour les travaux hors budget prévisionnel, chaque provision est en principe due par la personne qui possède le lot lorsqu’elle devient exigible. Un chantier approuvé avant votre acquisition peut donc occasionner des paiements après votre entrée dans la copropriété.
Prenons un cas simple : deux appels sont prévus, le premier avant la signature définitive, le second après. Selon la règle d’exigibilité, le vendeur supporte normalement le premier et l’acquéreur le second. Le fait que le vendeur ait participé au vote ne suffit pas à lui faire supporter la totalité du chantier.
Les parties peuvent toutefois négocier une autre répartition, par exemple en convenant que le vendeur compense certaines dépenses futures. Faites préciser cet accord par le notaire dans les documents de vente : il produit ses effets entre vendeur et acquéreur, mais ne s’impose pas au syndic.
Vérifiez également l’existence d’un emprunt collectif déjà souscrit. Lors d’une vente, les sommes restant dues deviennent en principe exigibles, sauf transfert de l’obligation de remboursement suivant les accords et conditions applicables. Ce point mérite un examen spécifique avec le notaire et le syndic.
Attention à la date d’exigibilité : pour les dépenses hors budget prévisionnel, l’appel est en principe dû par celui qui est copropriétaire lorsqu’il devient exigible. Un accord différent entre vendeur et acquéreur peut organiser leur répartition financière, mais il ne s’impose pas au syndic.
Comment calculer les sommes à intégrer au budget ?
Commencez par établir la contribution correspondant à votre lot. Une estimation peut être calculée en appliquant au montant à répartir les tantièmes prévus par la clé de charges concernée.
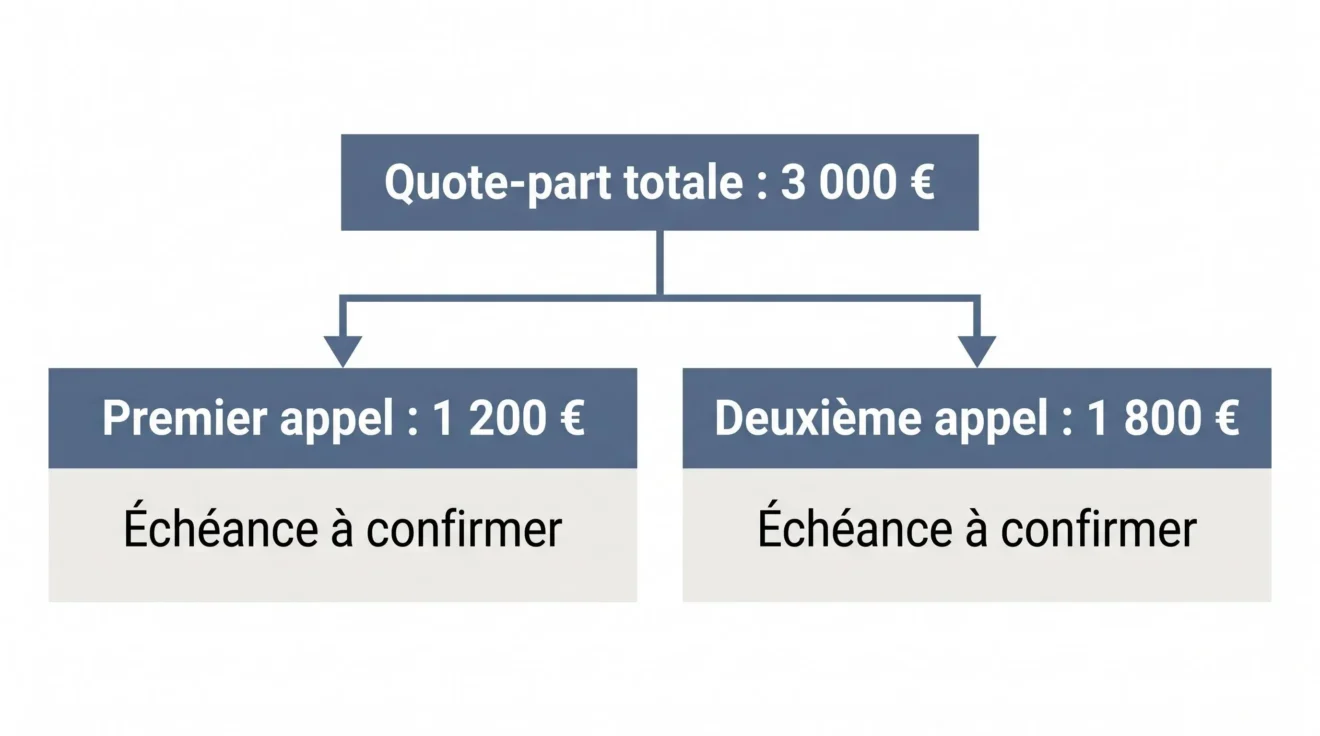
Dans un exemple entièrement fictif, des travaux de 120 000 € sont répartis sur 10 000 tantièmes. Si votre lot possède 250 tantièmes dans cette clé, sa quote-part théorique atteint 120 000 × 250 / 10 000, soit 3 000 €. Ce résultat suppose que toute la dépense est répartie selon cette clé, sans autre financement déjà affecté. Le décompte du syndic reste nécessaire pour confirmer la somme réelle.
Pour chaque appel restant exigible après l’achat, relevez le montant confirmé et sa date d’exigibilité dans les documents de copropriété. Comparez ensuite cette échéance à votre épargne réellement disponible et aux financements qui pourront effectivement être mobilisés à cette date. Identifiez le montant non couvert, sans affecter deux fois la même ressource à des dépenses différentes. Dans l’exemple fictif ci-dessous, les dates des appels restent à confirmer.
| Échéance | Montant dû | Financement prévu | Reste à couvrir |
|---|---|---|---|
| Premier appel | 1 200 € | Épargne : 1 200 € | 0 € |
| Deuxième appel | 1 800 € | Prêt envisagé : 1 000 € | 800 € |
| Total | 3 000 € | 2 200 € envisagés | 800 € |
Dans cet exemple, 800 € restent à couvrir si le prêt de 1 000 € est obtenu. Sans ce prêt, seuls 1 200 € d’épargne sont identifiés pour une dépense totale de 3 000 € : le besoin non couvert atteint alors 1 800 €. Le prêt envisagé ne constitue une ressource mobilisable qu’après confirmation de son obtention et vérification de la disponibilité des fonds à l’échéance concernée.
Intégrez ensuite ces échéances à votre budget d’achat, aux côtés du prix du logement, des frais d’acquisition et des charges habituelles. Si une enveloppe de travaux est financée par un crédit, distinguez son montant des mensualités de remboursement : compter à nouveau toute la dépense comme une charge non financée reviendrait à la comptabiliser deux fois.
Deux appartements affichés au même prix peuvent représenter des budgets d’acquisition différents lorsque des travaux collectifs ont déjà été votés. Lors d’une recherche de biens sur etreproprio.com, il est donc utile de comparer les annonces à partir d’une même grille : prix demandé, frais d’acquisition, charges habituelles et appels de fonds restant à payer. Cette méthode permet d’identifier les informations financières à demander avant de s’engager.
Les appels de fonds doivent rester distincts des charges courantes et des frais d’acquisition. Cette distinction complète les étapes permettant de préparer son budget immobilier, notamment l’estimation de l’apport disponible et des dépenses qui suivront la signature.
Quels financements mobiliser pour les travaux ?
Pour choisir un financement, comparez qui emprunte, les conditions d’accès, le coût total et la date de mise à disposition des fonds. Une solution individuelle dépend de votre situation et de l’accord du prêteur ; un financement collectif dépend des décisions de la copropriété et des conditions de participation. Dans les deux cas, vérifiez que les sommes pourront être mobilisées avant les appels concernés.
Épargne et financement individuel
Mobiliser une partie de son épargne évite de supporter des intérêts, mais diminue la réserve disponible pour les dépenses imprévues. Avant d’utiliser toutes vos liquidités, confrontez les futurs appels aux autres coûts de l’acquisition.
Un crédit individuel peut également être étudié. Selon le dossier et la politique du prêteur, vous pouvez examiner l’intégration des travaux au financement immobilier ou un prêt distinct. Comparez le coût total, les mensualités, les justificatifs demandés et la date de mise à disposition des fonds. L’accord bancaire n’est jamais automatique.
Emprunt collectif de copropriété
Un emprunt peut aussi être souscrit au niveau de la copropriété pour certains travaux communs ou d’intérêt collectif. L’ANIL détaille les modalités du financement collectif des travaux et le distingue des prêts mobilisables individuellement. Avant d’intégrer cette solution au budget, il faut vérifier les décisions prises, les conditions de participation et les échéances effectivement applicables au lot.
Demandez notamment si le prêt a été approuvé, si votre lot est concerné et comment les remboursements seront appelés. Un vote autorisant un financement ne signifie pas nécessairement que le montant est déjà disponible.
Éco-PTZ et aides à la rénovation
Pour certains travaux de rénovation énergétique, un éco-prêt à taux zéro copropriété peut contribuer au financement collectif, sous réserve de remplir les conditions applicables au bâtiment, aux opérations et au dispositif.
Des aides à la rénovation, notamment celles relevant de l’Anah ou de collectivités territoriales, peuvent également entrer en jeu selon la nature du projet et les bénéficiaires. Certaines concernent le syndicat des copropriétaires, d’autres des situations individuelles.
Avant de soustraire une aide du montant à financer, vérifiez qu’elle a été accordée ou que ses conditions sont réellement remplies. Examinez également la possibilité de cumul et le calendrier de versement : une subvention attendue peut ne pas être disponible à la date d’un appel de fonds.
Quels risques financiers anticiper après l’achat ?
Les appels de fonds déjà votés ne représentent pas nécessairement toutes les dépenses collectives à venir. Trois postes doivent rester distincts dans vos prévisions : les charges courantes, les cotisations au fonds de travaux et les opérations futures qui ne sont pas encore définitivement décidées.
Le fonds de travaux constitue une réserve collective affectée à certaines dépenses de copropriété. Les cotisations déjà versées demeurent attachées aux lots et ne sont pas automatiquement restituées au vendeur. Une compensation peut toutefois être négociée entre les parties.
Le plan pluriannuel de travaux mérite aussi votre attention. Il peut signaler des interventions importantes à anticiper, même si leur réalisation ou leur financement définitif n’a pas encore été voté. Il serait trompeur de présenter leur coût estimatif comme une dette certaine de l’acquéreur.
Lors de la visite, observez l’état des parties communes : toiture visible, façades, escaliers et équipements collectifs. Ces observations peuvent orienter vos questions, mais elles ne remplacent ni les documents de copropriété ni une appréciation technique professionnelle.
Enfin, conservez une marge de trésorerie adaptée à votre situation. Une modification d’échéancier, une dépense exceptionnelle supplémentaire ou un financement débloqué plus tard que prévu peuvent fragiliser un budget calculé sans réserve.
Avant de finaliser votre achat, rassemblez quatre informations : la quote-part confirmée, les dates d’exigibilité, la répartition convenue avec le vendeur et les financements réellement disponibles. Si ces éléments révèlent une dépense incompatible avec votre budget, réexaminez le prix négocié, les modalités de financement ou les conditions de votre engagement. Un plan de financement solide doit couvrir non seulement le prix d’acquisition, mais aussi les obligations de copropriété qui l’accompagnent.